Annonce – sponsoreret indhold.
Et solidt budget for flytning er forskellen på en kontrolleret overgang og en økonomisk mavepuster. De fleste ved godt, at flyttefirma og depositum koster penge – men det er sjældent de poster, der vælter læsset. Det er derimod de udgifter, du glemmer at medregne: dobbelt husleje i overlapperioden, højere boligskat på den nye adresse, istandsættelse af den gamle bolig og transportændringer i hverdagen. Denne tjekliste guider dig gennem de syv mest kostbare fejl, så du undgår ubehagelige overraskelser, når regningerne lander.
Hvad koster en flytning egentlig? De skjulte poster i dit budget
Når du lægger budget for en flytning, starter de fleste med det åbenlyse: hvad tager flyttemanden, og hvad koster depositum? Men de reelle udgifter fordeler sig over langt flere poster. Udover selve transporten af dine ting skal du typisk betale for:
- Flyttekasser, tape og indpakningsmateriale
- Maling og istandsættelse i både gammel og ny bolig
- Professionel rengøring ved fraflytning
- Opbevaring, hvis indflytning og fraflytning ikke matcher
- Oprettelse af el, internet og forsikringer
- Perioder med dobbelt husleje eller låneydelse
For at samle alle disse poster ét sted kan du beregne flytteøkonomi digitalt. Værktøjet hjælper dig med at indtaste konkrete tilbud på alt fra flyttefirma til rengøring og viser samtidig, hvordan den løbende økonomi ændrer sig på den nye adresse – fra boligskat og forsyning til transport og vedligehold.
7 fejl der sprænger dit flyttebudget
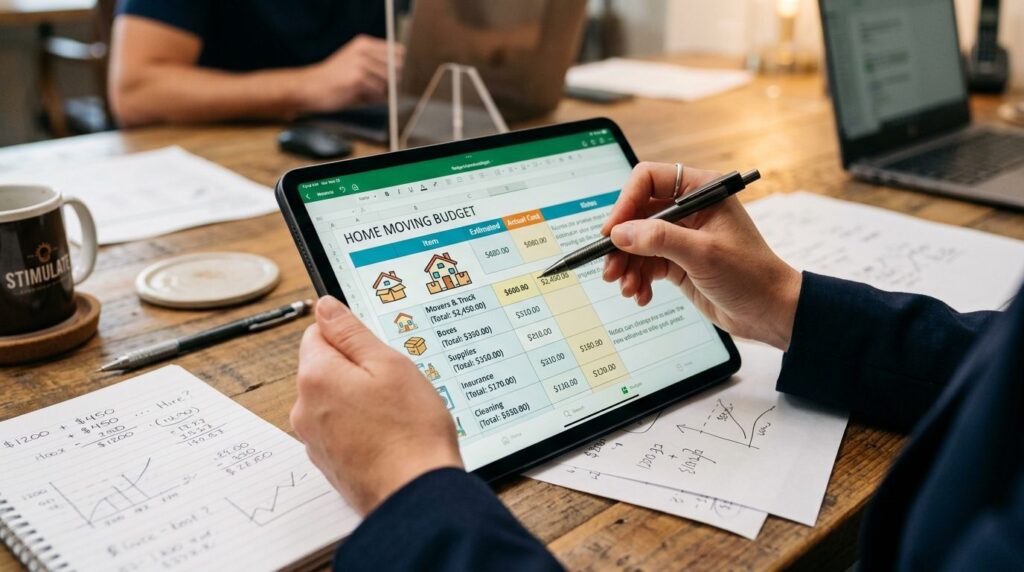
Her er de syv mest almindelige faldgruber – og hvordan du undgår dem.
-
Du budgetterer kun med flyttefirma og glemmer istandsættelse
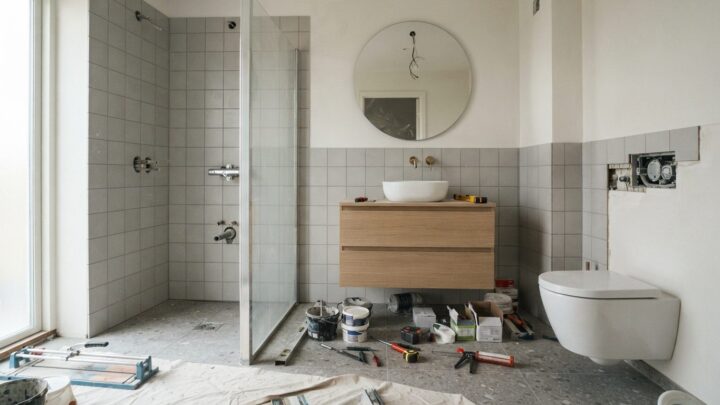
Flyttefirmaet eller lejevognen er blot én post. Ved fraflytning fra lejebolig skal du typisk betale for normalistandsættelse, som kan omfatte maling, lakering af gulve og udbedring af huller. Selv i ejerboliger kan det være nødvendigt at male og reparere, inden du sælger eller udlejer. Husk også den nye bolig: skal der males, sættes hylder op eller udskiftes låse? Læg et realistisk beløb til materialer og eventuelt håndværkertimer i begge ender af flytningen.
-
Du undervurderer perioden med dobbelt husleje
Overlapperioden er en af de mest undervurderede udgifter. Hvis du har tre måneders opsigelse i din nuværende lejlighed, men får nøglerne til den nye bolig før tid, betaler du dobbelt i den mellemliggende periode. Det samme gælder ved boligkøb, hvor overtagelsesdatoen sjældent matcher præcist med salget af din gamle bolig. Regn med mindst én måneds overlap – og læg gerne to måneder ind som buffer, hvis datoerne er usikre.
-
Du glemmer rengøring og vinduer ved fraflytning
Mange lejekontrakter kræver professionel rengøring ved fraflytning, og selv hvis det ikke er et krav, kan en grundig hovedrengøring spare dig for træk i depositum. Vinduespudsning, afkalkning af badeværelse og rengøring af ovn er tidskrævende opgaver, som hurtigt løber op, hvis du hyrer hjælp. Få tilbud på forhånd, så du kender beløbet – eller afsæt realistisk tid, hvis du selv vil klare det.
-
Du undersøger ikke boligskat og grundskyld på den nye adresse
Ejendomsværdiskat og grundskyld varierer betydeligt fra kommune til kommune og afhænger af boligens vurdering. En flytning fra en billig skattekommune til en dyrere kan betyde flere tusinde kroner ekstra om året. Tjek den konkrete ejendoms skatteoplysninger via Skattestyrelsens tjenester eller boligens salgsopstilling, så du ved, hvad du forpligter dig til, inden du skriver under.
-
Du overser ændringer i forsyning, internet og forsikring
El, vand, varme og internet koster ikke det samme alle steder. En ældre bolig med dårlig isolering kan have markant højere varmeudgifter end din nuværende. Internetudbydere har forskellige dækningsområder, og du kan være tvunget til en dyrere løsning. Forsikringspræmien påvirkes også af boligtype, størrelse og område – en villa i et oversvømmelsestruet område koster typisk mere at forsikre end en lejlighed i byen. Indhent konkrete tilbud og sammenlign med dine nuværende udgifter.
-
Du regner ikke med ændrede transportudgifter
En ny adresse kan betyde kortere eller længere afstand til arbejde, skole og dagligvarebutikker. Hvis du går fra at cykle til at pendle med tog, stiger dine månedlige transportudgifter. Omvendt kan en flytning tættere på arbejdspladsen spare dig for brobizz, benzin eller månedskort. Husk også parkering – i mange byer koster beboerlicens eller privat parkeringsplads et fast beløb hver måned.
-
Du afsætter ingen reserve til vedligehold og uforudsete udgifter
Især ved køb af hus eller rækkehus bør du lægge et månedligt beløb til side til vedligehold. Tag, facade, varmepumpe og hårde hvidevarer holder ikke evigt, og reparationer kommer sjældent på et belejligt tidspunkt. Selv i andels- og ejerlejligheder kan der komme ekstraordinære bidrag til fællesudgifter. En tommelfingerregel er at afsætte et beløb svarende til mindst én procent af boligens værdi årligt, fordelt på månedsbasis i dit budget.
Sådan får du det fulde overblik før flyttedagen
Nøglen til et budget, der holder, er at samle alle poster ét sted – både engangsudgifter og løbende omkostninger. Start med at indhente konkrete tilbud på de store poster: flyttefirma, istandsættelse og rengøring. Undersøg derefter den nye adresses faste udgifter: boligskat, forsyning, internet og forsikring. Læg beløbene ind i et samlet overblik, så du kan se både kontantbehovet ved selve flytningen og den månedlige forskel før og efter.
Husk også at medregne de beløb, du forventer at få retur – depositum, forudbetalt husleje og eventuel slutafregning til gode. Men vær konservativ: træk i depositum for istandsættelse er almindeligt, og pengene lander ofte først uger efter fraflytning. Sørg for at have likviditet til at betale flytteudgifterne, inden tilbagebetalingerne tikker ind.
Hvis du står over for en større renovering i forbindelse med flytningen, kan det være relevant at læse om container og maskinleje til boligprojekter – særligt hvis du selv vil håndtere oprydning eller mindre nedrivningsarbejde.
Typiske fejl og hvordan du undgår dem
De fleste budgetsprængninger skyldes ikke én stor fejl, men summen af mange små. Du glemmer at tjekke opsigelsesfristen på internetabonnementet og ender med at betale dobbelt. Du antager, at depositum kommer retur i fuldt omfang, men får kun halvdelen. Du regner med, at varmeudgiften er den samme som i din nuværende bolig, selvom den nye er dobbelt så stor.
Den bedste forsikring mod disse fejl er at være systematisk. Gennemgå hver eneste post – både engangsudgifter og månedlige omkostninger – og stil dig selv spørgsmålet: Har jeg et konkret tal, eller gætter jeg? Hvor du gætter, indhenter du et tilbud eller slår op i de relevante kilder. Skattestyrelsen for boligskat, din nuværende udlejer for fraflytningskrav, forsyningsselskaber for forbrugsoversigter.
Med en komplet tjekliste og realistiske beløb undgår du de syv klassiske fejl – og står med en økonomi, der faktisk holder, når flyttekasserne er pakket ud.