Annonce – sponsoreret indhold.
Når du søger efter ejendomsvurdering flere scenarier eller vil forstå, hvorfor én vurderingspris sjældent fortæller hele sandheden om din boligs værdi, rammer du præcis det problem som tusindvis af danske boligejere står med i 2026. Du overvejer måske at sælge, købe op eller refinansiere — men det tal, mægleren præsenterer, føles abstrakt og løsrevet fra din konkrete situation. Sandheden er, at en ejendoms værdi afhænger fundamentalt af de omstændigheder den sælges under. Et hus solgt på tvangsauktion har en radikalt anden pris end det samme hus markedsført strategisk over seks måneder. Alligevel får de fleste boligejere stadig kun præsenteret ét enkelt tal, som om værdien var hugget i sten. Denne artikel guider dig igennem de tre centrale værdiscenarier, forklarer hvad en moderne ejendomsrapport faktisk indeholder, og giver dig redskaberne til selv at læse og anvende tallene aktivt — så du træffer beslutninger på et oplyst grundlag frem for et gæt.
- En ejendoms værdi er ikke ét tal — den afhænger af salgsomstændighederne og tidsrammen
- De tre centrale scenarier er fortsat drift, målrettet salg og tvangssalg — hvert med sit relevante anvendelsesområde
- Moderne rapportformater som SFT Rapport samler alle scenarier i ét dokument, så du får et reelt beslutningsgrundlag
- Du bør altid spørge ind til forudsætningerne bag en vurdering — ikke blot notere bundlinjen
Hvorfor ejendomsvurdering med flere scenarier giver bedre beslutninger
Den traditionelle mæglervurdering er designet til ét formål: at estimere hvad din bolig sandsynligvis kan sælges for under normale markedsvilkår med en rimelig eksponeringstid. Det er et fornuftigt udgangspunkt, men det efterlader en række kritiske spørgsmål ubesvarede. Hvad hvis du skal sælge hurtigt på grund af skilsmisse eller jobudstationering? Hvad hvis du ønsker at belåne ejendommen og banken har brug for en konservativ vurdering? Hvad hvis du planlægger at beholde ejendommen og vil forstå dens langsigtede værdi som del af din formue?
Det er her, et flerscenarieformat kommer ind i billedet. Ved at præsentere værdien under forskellige forudsætninger får du et nuanceret billede, der matcher den virkelige verden. En SFT Rapport er et konkret eksempel på denne tilgang: den samler de tre klassiske værdiscenarier — fortsat drift, målrettet salg og tvangssalg — i ét struktureret dokument. I stedet for at gætte på hvilken situation du befinder dig i, kan du direkte aflæse det tal, der er relevant for netop din beslutning.
Denne transparens er ikke kun praktisk — den er også mere ærlig. Når du ved, at forskellen mellem et tvangssalgsscenarie og et målrettet salg typisk udgør en betydelig procentdel af ejendommens værdi, forstår du også hvorfor timing, strategi og forberedelse har reel økonomisk betydning.
De tre værdiscenarier: Hvad de betyder, og hvornår du bruger dem
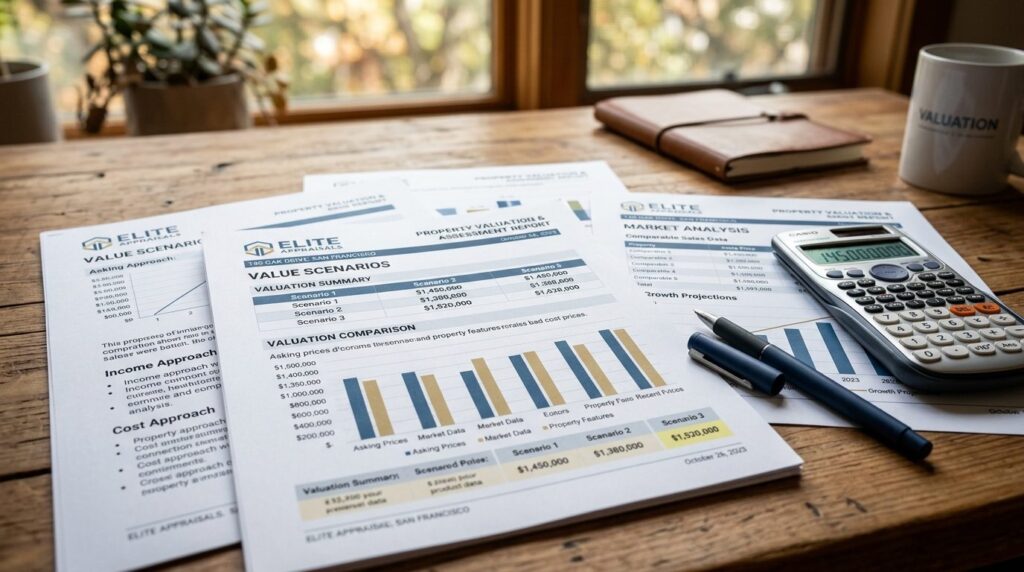
For at læse en moderne ejendomsrapport korrekt skal du forstå logikken bag hvert scenarie. Her er en gennemgang af de tre centrale værdibegreber og deres praktiske anvendelse:
Fortsat drift (going concern)
Dette scenarie antager, at ejendommen forbliver i sin nuværende anvendelse uden umiddelbart salg. Det er relevant når:
- Du vil vurdere ejendommens værdi som del af din samlede formue
- Banken skal vurdere sikkerhedsgrundlaget for et lån
- Du planlægger generationsskifte og har brug for et værdiestimat til arvefordeling
- Du driver erhverv fra ejendommen og den skal indgå i virksomhedens regnskab
Værdien ved fortsat drift tager højde for ejendommens løbende afkast eller brugsværdi og er ofte den mest stabile af de tre — men den siger ikke nødvendigvis noget om, hvad du kan få ved et salg i morgen.
Målrettet salg (markedsværdi)
Her estimeres den pris, ejendommen sandsynligvis vil opnå ved et velplanlagt salg med tilstrækkelig markedsføringstid, typisk tre til seks måneder. Dette er det scenarie, de fleste mæglervurderinger fokuserer på. Det er relevant når:
- Du overvejer at sælge og vil kende den realistiske pris
- Du skal forhandle med en køber og har brug for et sagligt grundlag
- Du vil sammenligne din boligs værdi med lignende handler i området
Det centrale ved dette scenarie er forudsætningen om tid. Værdien hviler på, at du har mulighed for at vente på den rigtige køber og præsentere ejendommen optimalt.
Tvangssalg (forced sale)
Dette scenarie beskriver den værdi, ejendommen sandsynligvis vil opnå ved et hurtigt salg under pres — typisk ved tvangsauktion, konkursbehandling eller akut likviditetsbehov. Det er relevant når:
- En bank eller kreditor skal vurdere worst-case sikkerhedsværdi
- Du står i en situation, hvor salg skal ske inden for uger, ikke måneder
- Du vil forstå din økonomiske eksponering i et stresset scenarie
Tvangssalgsprisen ligger naturligt lavere end markedsværdien, fordi tidsrammen eliminerer muligheden for optimal markedsføring og forhandling. At kende dette tal kan være ubehageligt — men det er også den mest ærlige stress-test af din økonomiske situation.
Hvad en professionel ejendomsrapport indeholder i 2026
Digitaliseringen har ændret forventningerne til, hvad en ejendomsvurdering skal levere. Hvor man tidligere fik et brev med ét tal og en kort begrundelse, indeholder en moderne rapport en række datapunkter, du aktivt kan bruge:
Grunddata og identifikation: Matrikelnummer, BBR-oplysninger, tinglyste servitutter og andre faktuelle oplysninger der dokumenterer, hvad der præcist vurderes.
Forudsætninger og afgrænsninger: En seriøs rapport gør eksplicit rede for de antagelser, der ligger bag vurderingen. Er der taget højde for en verserende lokalplan? Er tilstandsvurderingen baseret på en fysisk besigtigelse eller kun registerdata? Disse forbehold er ikke juridisk fyld — de er afgørende for, hvordan du tolker tallene.
Scenarier med separate værdier: Som beskrevet ovenfor præsenterer moderne formater typisk værdi under flere forudsætninger, så du selv kan vælge det relevante tal.
Markedsanalyse og sammenligningsgrundlag: Gode rapporter forklarer hvilke handler og datapunkter, der har informeret vurderingen. Det giver dig mulighed for at vurdere, om sammenligningsgrundlaget er rimeligt.
Usikkerhedsangivelse: Finanstilsynet forventer at professionelle vurderinger forholder sig til usikkerhed. En rapport der præsenterer ét tal uden forbehold, er sjældent udtryk for større sikkerhed — snarere for mindre gennemsigtighed.
Sådan læser og anvender du tallene aktivt
At modtage en ejendomsrapport er ikke det samme som at forstå den. Her er en konkret fremgangsmåde til at få maksimalt udbytte:
Start med forudsætningerne, ikke konklusionen
Inden du kigger på bundlinjen, skal du læse rapportens forbehold og metodeafsnit. Spørg dig selv:
- Er vurderingen baseret på fysisk besigtigelse eller kun registerdata?
- Hvilken tidshorisont antages for salget?
- Er der taget højde for kendte fejl og mangler — eller kun ejendommens idealtilstand?
Hvis forudsætningerne ikke matcher din situation, er tallene kun begrænset relevante.
Vælg det rigtige scenarie til din beslutning
En boligejer der vil sælge inden for et år, skal fokusere på markedsværdien. En arving der skal værdisætte til boopgørelse, kan have brug for værdien ved fortsat drift. En bank der skal bevilge et lån, vil ofte kigge på tvangssalgsværdien som sikkerhedsmargin. Ved at forstå formålet med din forespørgsel, kan du aflæse det rigtige tal — og ignorere de andre.
Stil de rigtige opfølgende spørgsmål
Uanset om du har bestilt rapporten selv eller modtaget den fra en rådgiver, bør du stille konkrete spørgsmål:
- Hvilke sammenlignelige handler er brugt som grundlag?
- Hvordan er forskellen mellem scenarierne fremkommet?
- Hvilke faktorer ville ændre vurderingen markant opad eller nedad?
En professionel vurderingsmand bør kunne svare præcist på alle tre. Hvis svarene er vage, bør du overveje om vurderingen er solid nok som beslutningsgrundlag.
Brug tallene som input, ikke facit
Selv den bedste rapport er et kvalificeret estimat — ikke en forudsigelse. Markedsvilkår ændrer sig, og din ejendoms reelle salgspris afhænger af faktorer ingen rapport kan forudse: den specifikke købers situation, rentebevægelser i salgsperioden, hvordan boligen præsenteres. Brug vurderingen som ét input blandt flere i din beslutningsproces, og vær skeptisk over for nogen — mægler, bank eller sælger — der præsenterer ét tal som en garanti.
Typiske fejl når boligejere tolker vurderinger
I mit arbejde med ejendomsrelateret indhold ser jeg de samme misforståelser igen og igen:
At forveksle offentlig ejendomsværdi med markedsværdi: Vurderingsstyrelsen fastsætter ejendomsværdi til skattemæssige formål. Denne værdi er baseret på statistiske modeller og har ingen direkte relation til, hvad din bolig kan sælges for. Brug den ikke som pejlemærke ved salg.
At sammenligne med udbudspriser i stedet for handelspriser: Når du ser hvad naboen har sat huset til salg for, ser du en ønskepris — ikke et salgsresultat. Tinglyste handler er den eneste pålidelige kilde til faktiske priser.
At ignorere tidsaspektet: En vurdering fra i fjor er ikke nødvendigvis relevant i dag. Ejendomsmarkedet bevæger sig, og en rapport bør være aktuel i forhold til den beslutning, den skal understøtte.
At antage at mæglervurderinger er uafhængige: En mægler har en interesse i at få din bolig til salg. Det betyder ikke at vurderingen er forkert, men det betyder at du bør forstå incitamentsstrukturen. En uvildig vurdering fra en valuar uden salgsinteresse kan være et værdifuldt supplement.
Hvornår er det værd at investere i en professionel rapport?
Ikke alle situationer kræver en detaljeret flerscenarievurdering. En gratis mæglervurdering kan være tilstrækkelig, hvis du blot vil have en pejling på markedet. Men i visse situationer er en professionel rapport en fornuftig investering:
- Ved skilsmisse eller bodeling: Når parterne er uenige om værdien, skaber en uvildig rapport et fælles faktagrundlag
- Ved refinansiering eller større lån: Banker kræver ofte en uafhængig vurdering, og du er bedre stillet ved at forstå rapporten selv
- Ved køb af ejendom med særlige karakteristika: Ældre huse, landbrugsejendomme eller erhverv kræver specialistviden som standardvurderinger sjældent dækker
- Ved generationsskifte og arv: Skattestyrelsen accepterer normalt dokumenterede vurderinger, og et solidt grundlag kan forebygge konflikter mellem arvinger
I alle disse tilfælde er prisen for rapporten typisk beskeden sammenlignet med de økonomiske konsekvenser af en beslutning truffet på et usikkert grundlag.
Ofte stillede spørgsmål
Hvad er forskellen på en mæglervurdering og en uvildig vurderingsrapport?
En mæglervurdering er typisk gratis og udarbejdet af en ejendomsmægler, der har interesse i at få boligen til salg. Den fokuserer som regel på ét prisestimat. En uvildig vurderingsrapport udarbejdes af en valuar eller vurderingsprofessionel uden salgsinteresse og indeholder ofte flere scenarier samt dokumentation for metode og forudsætninger. Begge har deres berettigelse afhængigt af formålet.
Hvor ofte bør jeg få min ejendom vurderet?
Der er ingen fast regel, men en vurdering bør være aktuel i forhold til den beslutning, den skal understøtte. Hvis du overvejer salg eller refinansiering, bør vurderingen ikke være mere end nogle få måneder gammel. Til løbende formueoverblik kan en årlig opdatering være tilstrækkelig i et stabilt marked.
Kan jeg bruge den offentlige ejendomsvurdering som salgspris?
Nej. Den offentlige ejendomsvurdering fra Vurderingsstyrelsen er beregnet til skattemæssige formål og baseret på statistiske modeller. Den afspejler sjældent den faktiske markedsværdi og bør ikke bruges som grundlag for salgs- eller købsbeslutninger. Skattestyrelsen og Vurderingsstyrelsen understreger selv, at de to værdibegreber er forskellige.
Hvad skal jeg gøre, hvis jeg er uenig i en vurdering?
Start med at bede om dokumentation for sammenligningsgrundlaget og forudsætningerne. Hvis du fortsat er uenig, kan du indhente en second opinion fra en anden vurderingsprofessionel. Ved offentlige ejendomsvurderinger er der en formel klageadgang gennem Skatteankestyrelsen. Ved private vurderinger afhænger dine muligheder af aftalen med vurderingsmanden, men en professionel bør altid kunne forklare og forsvare sine tal.